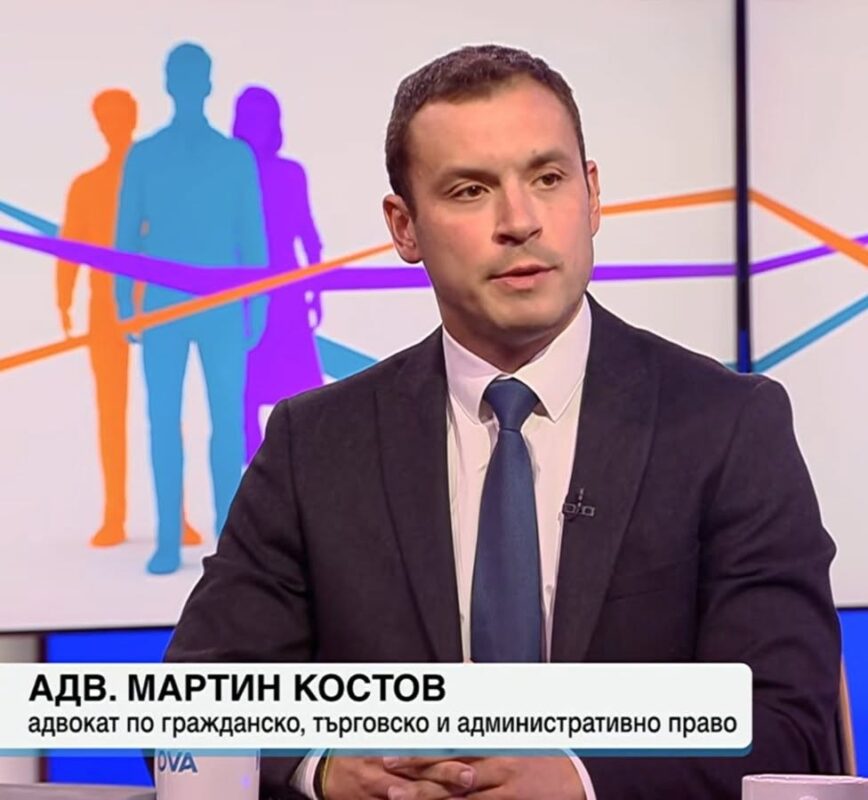
Авд. Мартин Костов направи безплатен наръчник за нуждаещите се
Два месеца след дългоочаквания старт на Регистъра по несъстоятелност на физическите лица, статистиката отчита неочаквано нисък брой производства, посочва в правния си анализ адв. Мартин Костов. По данни на Агенцията по вписванията, от 3 август до 2 октомври 2026 г. в платформата са обявени едва пет молби, като до момента няма нито едно официално открито производство.
В Софийския районен съд (СРС), където се очакваше най-сериозен натиск от страна на гражданите, са постъпили общо десет молби, но всички те са обявени за нередовни. В отговор на масовите грешки и сблъсъка на гражданите със сложния закон, адв. Костов разработи и публикува подробен безплатен наръчник за личния фалит.
Материалът съдържа детайлно описание на необходимите документи, както и списък с най-често допусканите пропуски при подаване на молбата. Той е достъпен напълно свободно за всички граждани на адрес: martinkostov.bg/naruchnik-lichen-falit/.
Според адв. Костов, сегашната ситуация не е знак за липса на свръх задлъжнели граждани, а за сериозно разминаване между публичните нагласи и реалната законова тежест.
Ето и неговият правен анализ:
Десет минимални работни заплати. Дванадесет месеца. Десет евро държавна такса. В публичния разговор за личния фалит тези три числа постепенно се превърнаха в кратка формула, по която хората сами решават дали „имат право да фалират“. И трите числа са верни. Нито едно от тях обаче не е достатъчно, за да се разбере новият закон.
Първите два месеца го показаха нагледно. Регистърът по несъстоятелност на физическите лица работи от 3 август 2026 г. Към 2 октомври, по данни на Агенцията по вписванията, в него са обявени едва пет молби. Нито едно производство все още не е открито. В Софийския районен съд, където се очаква най-голям обем дела, са постъпили десет молби и всички са нередовни. Това не е провал на закона. Това е сблъсъкът между простата формула и реалния правен текст.
Три числа, които не решават казуса
Минималната работна заплата за 2026 г. е 620,20 евро, следователно задълженията трябва да надхвърлят 6 202 евро. Това е лесната сметка. Трудната започва с чл. 8 ЗНФЛ, който не говори за „дългове“ изобщо, а за изискуеми парични задължения, които длъжникът не е в състояние да изпълнява в продължение на повече от дванадесет месеца. Думата „изискуеми“ е мястото, където се провалят повечето самостоятелни преценки.
Да вземем човек с два потребителски кредита и общ остатък 22 000 евро. Той не плаща от четиринадесет месеца и е убеден, че многократно надхвърля прага. Но ако банките не са обявили предсрочна изискуемост, изискуеми са само падежиралите и неплатени вноски – да речем 4 800 евро. Юридически този човек е под прага, макар реално да дължи над четири пъти повече. Ако обаче едната банка е обявила предсрочна изискуемост преди осем месеца, целият остатък по този кредит става изискуем. И тогава възниква въпрос, на който все още няма отговор.
Трябва ли задълженията над прага да са съществували през целия дванадесетмесечен период, или е достатъчно трайната невъзможност за плащане да е започнала преди повече от година, а прагът да е достигнат по-късно? Текстът допуска и двете тълкувания, а към момента няма съдебна практика, която да ги разграничи.
Вторият открит въпрос почти не се обсъжда: коя минимална заплата е меродавна. Ако това е заплатата към датата на молбата, прагът е 6 202 евро. Ако се взема предвид началото на 12-месечния период, който за всяка молба, подадена днес, започва през 2025 г., при тогавашната минимална заплата от 550,66 евро прагът би бил около 5 507 евро. Разлика от близо 700 евро може да реши дали една молба е допустима. Отговорното правно поведение изисква тези спорове да бъдат назовани, а не скрити зад категорични обещания.
Преди да броите дълга, проверете дали той изобщо е дълг
Тук е мястото, което почти липсва в публичния разговор. Голяма част от задълженията на свръхзадлъжнелите хора идват от бързи кредити, а много от тези договори съдържат такси за поръчителство, гаранция или „експресно разглеждане“, които съдебната практика все по-последователно приема за заобикаляне на законовия таван на разходите. Когато договорът за потребителски кредит е недействителен по чл. 22 от Закона за потребителския кредит, потребителят връща само чистата стойност на кредита и не дължи лихви и други разходи (чл. 23 ЗПК).
Практическото следствие е съществено. Кредит с главница 3 000 евро, по който кредиторът претендира 7 400 евро, след съдебна проверка може да се окаже задължение за 3 000 евро, а ако част от главницата вече е платена – и за по-малко. При няколко такива кредита „дългът“ може да падне под прага. Тогава личният фалит е не просто ненужен, а недопустим, и правилният път е друг. Затова първата стъпка не е молбата за несъстоятелност, а проверката на всеки договор поотделно.
Първите дела: съдът няма да работи с приблизителни декларации
Публикуваната практика все още е оскъдна, но посоката е ясна. С Определение № 29179 от 12.08.2026 г. по гр. д. № 22831/2026 г. Софийският районен съд оставя молба без движение и изисква лично попълнена декларация, доказателства за имущество, доходи и задължения, извлечения от банкови сметки, план за погасяване, доказателство за уведомяване по ДОПК и държавна такса. Искането за спиране на изпълнителните дела е отхвърлено, защото нередовната молба не е подкрепена с писмени доказателства.
Десетте нередовни молби в СРС показват, че този акт не е изключение, а правило. Съдии посочват, че гражданите се затрудняват именно с документите в началото на производството. Молбата се подава в районния съд по настоящия адрес на длъжника, а не по избран от него адрес и всяко отклонение означава забавяне. Тази процесуална дисциплина е добър знак: закон, който може да освободи човек от значителни дългове, не бива да работи с непълни списъци и приблизителни цифри.
Какво следва от това на практика? Че молбата за несъстоятелност не е формуляр, а пълно разкриване на финансовата история- доходи, имущество, кредитори, извършени плащания, сделки от последните години. Длъжник, който посочи само неудобната част от тази история, рискува не само оставяне без движение, но и обвинение в недобросъвестност. Добре подготвената молба не е гаранция за успех, но значително намалява риска от повторни съдебни указания и от загубено време, през което изпълнителните дела продължават.
Добросъвестността не е морална оценка, а юридически филтър
Чл. 9 ЗНФЛ изброява единадесет хипотези, при които длъжникът не може да се ползва от защитата: определени осъждания, неоправдано бездействие при възможност за труд през последната година, безвъзмездно разпореждане с имущество на значителна стойност през последните три години, укриване или неверни данни, поемане на явно несъразмерни задължения и други. Проверката се прави назад във времето, а не само към момента на молбата.
Най-деликатна е хипотезата с новите кредити. Законът не обявява за недобросъвестен всеки, който е теглил заем, докато вече е имал други. Новото задължение трябва едновременно да не е предназначено за основни жизнени потребности и да е явно несъобразено с имуществото и доходите. Заем, взет за да се плати друг заем, може да доказва трайна липса на свободен доход. Повторен многократно обаче, той може да постави въпроса дали длъжникът съзнателно е продължил да поема задължения, които не може да обслужва. Отговорът е в хронологията и в предназначението на всяка сума.
Десет евро не означават евтина и проста процедура
Таксата от 10 евро е правилно решение – висока входна такса би затворила вратата именно за неплатежоспособните. Но в хода на производството се установяват вземанията и имуществото, възможно е участие на синдик, изготвя се план за погасяване, а регистърът е публичен. Личният фалит не е частна договорка с банката, а публичен юридически статус. Освен това не всички задължения се погасяват, обезпеченията следват собствена логика, а единственото жилище под ипотека не се защитава с лозунги. Правилният въпрос не е „ще ми опростят ли всичко“, а „как ще изглежда балансът ми след производството“.
Този въпрос има няколко конкретни измерения. Кои задължения могат да бъдат погасени и кои ще останат? Какво имущество е изложено на риск и какъв доход ще остане за жизнени потребности? Какво се случва с поръчителите и солидарните длъжници, а у нас поръчител по кредита най-често е родител, съпруг или приятел? Последиците за тях трябва да бъдат проверени отделно и преди подаване на молбата, а не след като кредиторът насочи вземането си към тях.
Безплатна помощ има – почти никой не я търси
Най-малко известният факт за личния фалит е, че подготовката на молбата не изисква непременно платен адвокат. Националното бюро за правна помощ може да осигури безплатна помощ за изготвяне на документите и процесуално представителство- чрез искане до самото бюро, чрез някой от 27-те регионални центъра за консултиране или чрез искане до съда заедно с молбата. Ако първите молби се провалят заради документите, това е най-прекият начин грешката да не се повтаря.
Кога личният фалит не е вашият инструмент
Добрата публична информация трябва да казва и кога законът не е решението. Ако от изискуемостта на вземането са изминали повече от десет години, чл. 112 ЗЗД урежда абсолютна давност, която го погасява по право – без производство и без проверка на добросъвестността, освен когато задължението е отсрочено или разсрочено. Ако дългът е раздут от нищожни такси, решението е оспорването им. Ако срещу вас е издадена заповед за изпълнение, краткият срок за възражение е по-неотложен от всяка молба за несъстоятелност. Ако затруднението е временно, предоговарянето може да е по-подходящо. Личният фалит е еднократен инструмент и не бива да се изразходва там, където има по-евтин и по-бърз изход.
Именно тук е най-големият риск в момента. В медиите естествено се търсят ясни числа и кратки отговори, а в интернет се множат обещания от типа „изтрийте дълговете си“. Истински полезната информация трябва да прави обратното – да показва и границите: разликата между общ и изискуем дълг, проверката на добросъвестността назад във времето, последиците за имуществото и за близките. Най-ценният резултат от нея е човек да разбере навреме, че не отговаря на условията, че трябва да изчака или че има по-подходящ способ за защита.
Вторият шанс има смисъл само ако е информиран
Слабият интерес през първите два месеца не е непременно лош знак. Той показва, че обществото чу не само обещанието за втори шанс, но и условията му. Успехът на закона няма да се измерва с броя на подадените молби. Ще се измерва с това дали добросъвестните длъжници действително получават втори шанс, дали кредиторите получават справедливото удовлетворяване, което законът им гарантира, и дали съдилищата успяват да отделят трайната неплатежоспособност от временния недостиг на пари и от недобросъвестното поведение.
Пет обявени молби за два месеца показват едно: вторият шанс не започва с молбата до съда. Той започва с точната сметка, с проверката дали дългът изобщо е действителен, с пълната финансова история и с честния отговор на въпроса дали конкретният човек наистина попада в закона.
Бележка на автора: Текстът отразява нормативната уредба и публично достъпната съдебна практика към 2 октомври 2026 г. Практиката по ключови въпроси на чл. 8 и чл. 9 ЗНФЛ тепърва се формира. Авторът е адвокат в Софийската адвокатска колегия и правозащитник. Подробен безплатен наръчник за личния фалит, с описание на необходимите документи и най-честите грешки при подаване на молбата, е публикуван на сайта на martinkostov.bg/naruchnik-lichen-falit/.